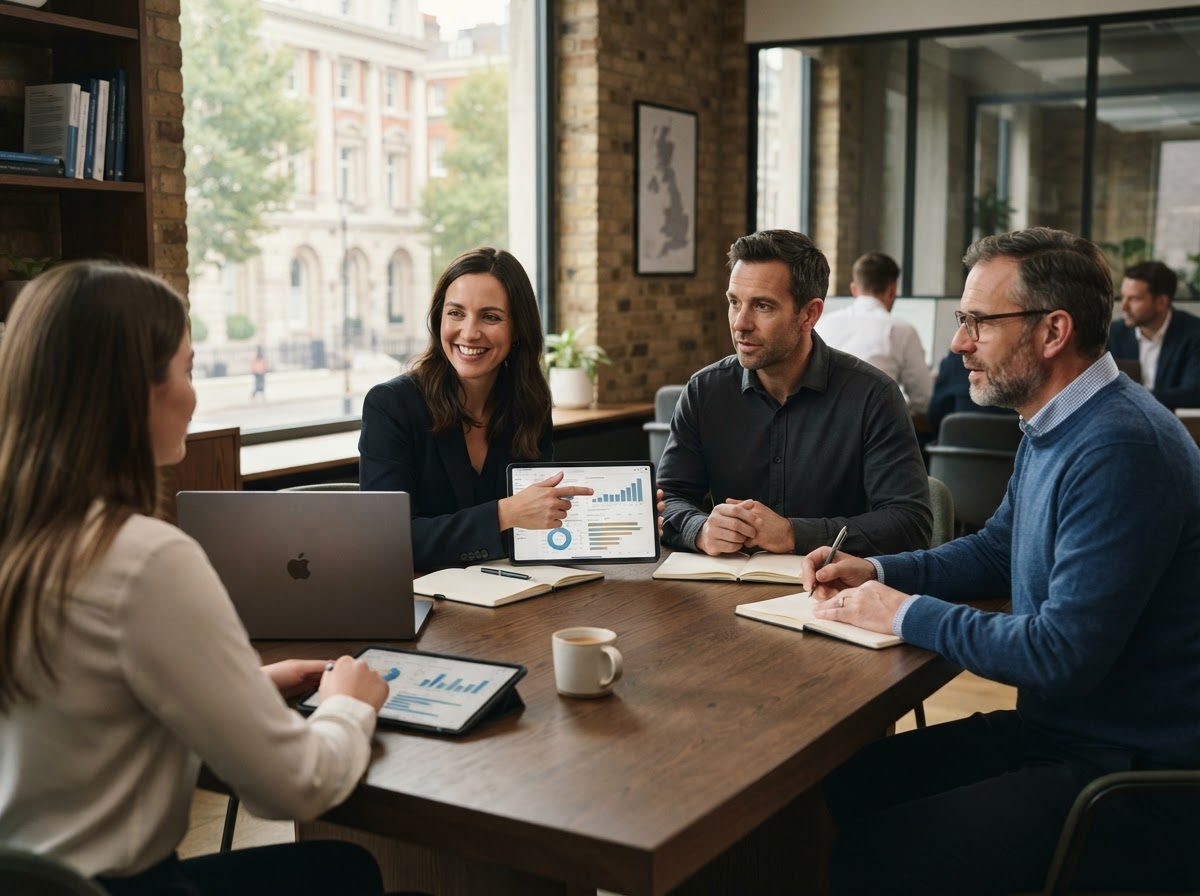
Painel de análise de dados Mare Capitanca representando modelagem de portfólio em tempo real

Gestão preditiva de portfólio, sem bloqueio de capital

O Mare Capitanca executa modelagem estocástica contínua em dados de mercado e macroeconômicos para produzir recomendações de alocação que são atualizadas conforme as condições mudam. As retiradas permanecem instantâneas, porque o modelo é construído em torno da liquidez e não da paciência do cliente.

Recalibração do modelo Contínuo, não trimestral
Processamento de retirada Mesmo dia útil, sem aviso prévio
Entradas de risco Volatilidade, correlação, índices de liquidez
Estático vs. adaptativo

Um modelo que recalcula a exposição, em vez de esperar por uma reunião de revisão

As carteiras discricionárias tradicionais são normalmente reequilibradas em um cronograma fixo – trimestralmente ou após uma ligação do cliente. O modelo Mare Capitanca ingere dados de preços, volatilidade e liquidez continuamente e ajusta as recomendações de ponderação em resposta, para que a carteira reflita as condições atuais em vez das condições da última revisão.

Para um pai que gere simultaneamente uma família, uma carreira e um portfólio, isto elimina o fardo de decidir quando fazer o check-in. O sistema não requer atenção para funcionar corretamente.

Sem períodos de bloqueio
Status do modelo ao vivo
Ciclo de atualização de dadosContínuo
Gatilho de reequilíbrioBaseado em limites
Acompanhamento preditivo de variaçãoAtivo
Meta de índice de liquidezMantido em todos os momentos
Metodologia

A sequência técnica por trás de cada recomendação

Cada decisão de alocação passa por três etapas definidas. Nenhum é ignorado e nenhum depende de substituição discricionária.

01

Agregação de dados

Os preços de mercado, os indicadores macroeconómicos e as séries históricas de volatilidade são recolhidos e normalizados numa estrutura comum, actualizados numa base contínua e não em intervalos fixos.

02

Modelagem de risco

A simulação estocástica estima uma distribuição de resultados prováveis para cada alocação de candidatos, em vez de uma previsão de ponto único, fornecendo uma faixa de variação preditiva para pesar em relação à tolerância de risco declarada do cliente.

03

Otimização de execução

O sistema seleciona a alocação que satisfaz a restrição de risco ao menor custo de transação estimado e confirma que a posição resultante preserva a capacidade de saque no mesmo dia antes da execução.

Garantia de liquidez

Por que os saques instantâneos não comprometem o modelo

Como as retiradas no mesmo dia são estruturadas

As posições são mantidas em instrumentos com ciclos de liquidação diários, e uma parte da carteira é mantida em equivalentes próximos a dinheiro dimensionados de acordo com a demanda de retirada projetada. Uma solicitação de retirada não exige a liquidação de posições ilíquidas, porque o modelo nunca aloca nelas. Esta é uma restrição aplicada antes da execução da otimização, não uma exceção tratada posteriormente.

O que isso significa para o gerenciamento de riscos

A manutenção da liquidez estreita o universo de activos elegíveis, o que restringe o limite superior teórico de retorno. O Mare Capitanca trata isso como uma compensação deliberada, em vez de uma limitação a ser minimizada: o modelo otimiza dentro do conjunto líquido, em vez de buscar liquidez como uma reflexão tardia, uma vez que os retornos tenham sido maximizados em outro lugar.

Leia a política de liquidez completa
Aplicação

Como o modelo é aplicado a diferentes objetivos financeiros

O mecanismo subjacente é o mesmo em cada caso de uso. O que muda é a restrição de risco e o horizonte temporal que lhe é fornecido.

Educação

Otimização do fundo educacional

As alocações são ponderadas para a preservação do capital à medida que a data de financiamento se aproxima, com a liquidez mantida durante todo o processo, para que uma retirada nunca seja atrasada por períodos de aviso prévio vinculados a um calendário acadêmico.

Horizonte: longo

Composição de riqueza a longo prazo

Ao longo de horizontes plurianuais, o modelo favorece o reinvestimento constante e um menor volume de negócios, aceitando uma maior variação a curto prazo em troca de uma eficiência composta, ao mesmo tempo que permite a retirada em qualquer momento sem penalização.

Horizonte: curto

Entrada tática no mercado

Para clientes que detêm dinheiro antes de uma oportunidade ou decisão específica, o modelo gere a exposição provisória para limitar a variação descendente, mantendo ao mesmo tempo a posição completa acessível num curto espaço de tempo.

Sobre Mare Capitanca

Criado para clientes que desejam evidências, não garantias

O Mare Capitanca foi construído com base na premissa de que pais ocupados e financeiramente instruídos não têm tempo para monitorar os mercados, mas ainda querem decisões baseadas em dados e não na intuição. A plataforma foi projetada para substituir a revisão manual do portfólio por um modelo em execução contínua e para remover a carga cognitiva de decidir quando agir.

Somos explícitos sobre a mecânica por trás de cada recomendação, porque os clientes que entendem o raciocínio tendem a confiar mais no resultado do que aqueles a quem simplesmente é dito para confiar nele. Cada recomendação pode ser rastreada até às entradas de dados e às restrições de risco que a produziram.

Analista da Mare Capitanca revisando dados de portfólio e modelos de risco
Perguntas frequentes

Perguntas que recebemos com mais frequência por clientes com mentalidade analítica

Como os dados do cliente são protegidos?

Os dados da conta e os registros de transações são criptografados em trânsito e em repouso, e o acesso é restrito com base na função, para que as operações do modelo e o atendimento ao cliente usem conjuntos de permissões separados. Não vendemos nem compartilhamos dados de clientes com terceiros para fins de marketing.

Quão transparente é o algoritmo subjacente?

Os clientes recebem um resumo em linguagem simples dos inputs e restrições utilizados para sua carteira, incluindo os parâmetros de tolerância ao risco aplicados e o piso de liquidez mantido. Não publicamos a arquitetura completa do modelo, consistente com a prática padrão para sistemas quantitativos proprietários, mas o raciocínio por trás de qualquer alocação está disponível mediante solicitação.

O que realmente acontece quando solicito um saque?

Uma solicitação de saque é verificada em relação ao saldo líquido da carteira, que é mantido continuamente, em vez de calculado no momento da solicitação. Desde que a solicitação esteja dentro desse saldo, os fundos serão liberados para processamento no mesmo dia. Não há período de aviso prévio obrigatório e nenhuma penalidade de saída antecipada.

Solicite acesso à plataforma Mare Capitanca

Envie uma consulta e um membro da equipe descreverá as etapas de integração, os requisitos de dados e a política de liquidez atual relevante para suas circunstâncias.

Registrar interesse