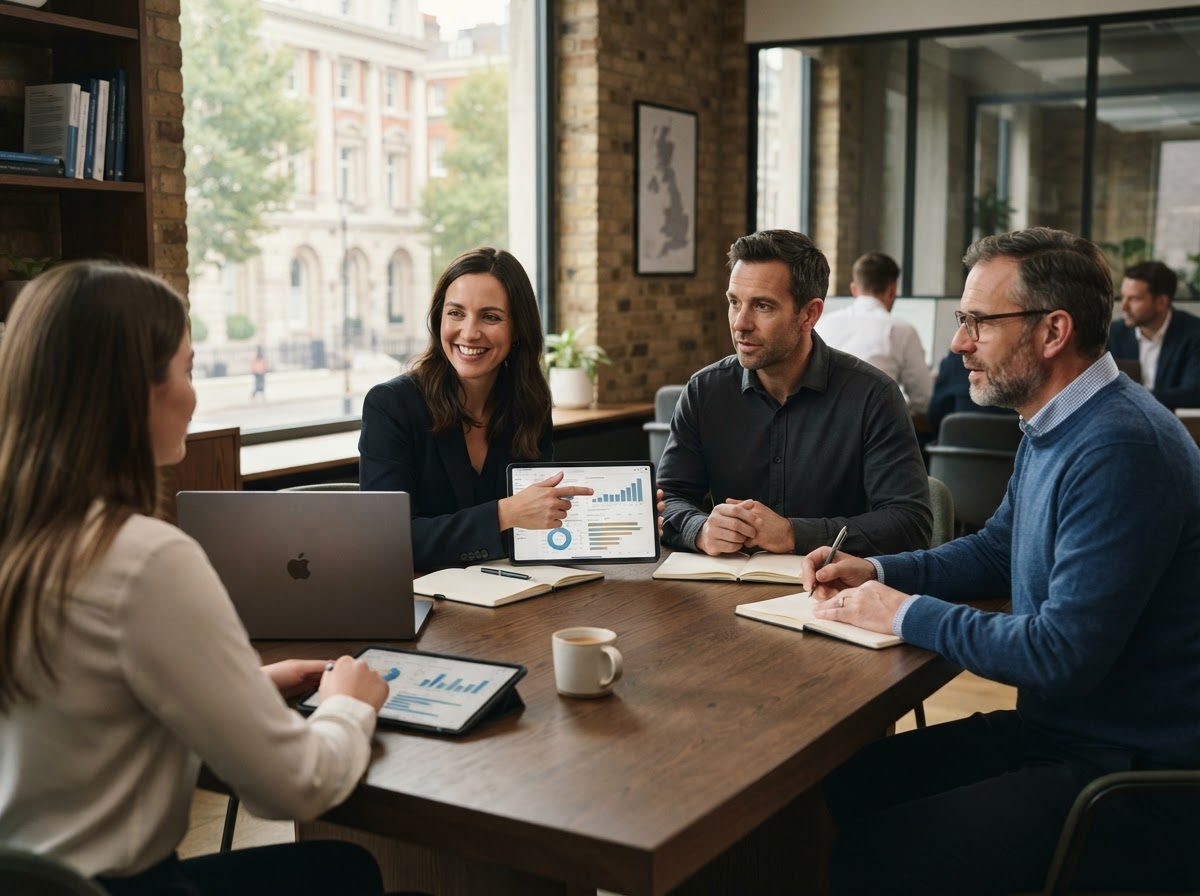
Tableau de bord d'analyse des données Mare Capitanca représentant la modélisation du portefeuille en temps réel

Gestion prédictive de portefeuille, sans blocage du capital

Mare Capitanca exécute une modélisation stochastique continue sur les données de marché et macroéconomiques pour produire des recommandations d'allocation qui sont mises à jour à mesure que les conditions changent. Les retraits restent instantanés, car le modèle est construit autour de la liquidité et non de la patience du client.

Recalibrage du modèle En continu, pas trimestriel
Traitement des retraits Le même jour ouvrable, sans délai de préavis
Entrées de risque Volatilité, corrélation, ratios de liquidité
Statique ou adaptatif

Un modèle qui recalcule l’exposition, plutôt qu’un modèle qui attend une réunion d’examen

Les portefeuilles discrétionnaires traditionnels sont généralement rééquilibrés selon un calendrier fixe : trimestriellement ou après un appel du client. Le modèle de Mare Capitanca ingère en permanence les données de prix, de volatilité et de liquidité et ajuste les recommandations de pondération en réponse, de sorte que le portefeuille reflète les conditions actuelles plutôt que celles de la dernière revue.

Pour un parent qui gère simultanément un foyer, une carrière et un portefeuille, cela élimine le fardeau de décider quand s'enregistrer. Le système ne nécessite aucune attention pour fonctionner correctement.

Pas de périodes de blocage
Statut du modèle vivant
Cycle de rafraîchissement des donnéesContinu
Déclencheur de rééquilibrageBasé sur un seuil
Suivi prédictif des écartsActif
Objectif de ratio de liquiditéMaintenu à tout moment
Méthodologie

La séquence technique derrière chaque recommandation

Chaque décision d'allocation passe par trois étapes définies. Aucune n’est ignorée et aucune ne repose sur une dérogation discrétionnaire.

01

Agrégation de données

Les prix du marché, les indicateurs macroéconomiques et les séries de volatilité historiques sont collectés et normalisés dans une structure commune, mise à jour sur une base continue plutôt qu'à intervalles fixes.

02

Modélisation des risques

La simulation stochastique estime une distribution des résultats probables pour chaque allocation candidate, plutôt qu'une prévision ponctuelle unique, donnant une plage de variance prédictive à comparer à la tolérance au risque déclarée du client.

03

Optimisation de l'exécution

Le système sélectionne l'allocation qui satisfait la contrainte de risque au coût de transaction estimé le plus bas et confirme que la position résultante préserve la capacité de retrait le jour même avant l'exécution.

Assurance de liquidité

Pourquoi les retraits instantanés ne compromettent pas le modèle

Comment sont structurés les retraits le jour même

Les positions sont détenues dans des instruments avec des cycles de règlement quotidiens, et une partie du portefeuille est conservée sous forme d'équivalents proches de la trésorerie, dimensionnés en fonction de la demande de retrait projetée. Une demande de retrait ne nécessite pas de dénouement de positions illiquides, car le modèle n'y effectue jamais d'allocation en premier lieu. Il s'agit d'une contrainte appliquée avant l'exécution de l'optimisation, et non d'une exception gérée par la suite.

Ce que cela signifie pour la gestion des risques

Le maintien de la liquidité réduit l’univers des actifs éligibles, ce qui limite la limite supérieure théorique du rendement. Mare Capitanca traite cela comme un compromis délibéré plutôt que comme une limitation à minimiser : le modèle optimise au sein de l'ensemble liquide plutôt que de rechercher la liquidité après coup une fois que les rendements ont été maximisés ailleurs.

Lire la politique de liquidité complète
Demande

Comment le modèle est appliqué à différents objectifs financiers

Le moteur sous-jacent est le même dans chaque cas d’utilisation. Ce qui change, c'est la contrainte de risque et l'horizon temporel qui lui sont fournis.

Éducation

Optimisation du fonds d'éducation

Les allocations sont orientées vers la préservation du capital à mesure que la date de financement approche, avec une liquidité maintenue tout au long de sorte qu'un retrait ne soit jamais retardé par des délais de préavis liés à un calendrier académique.

Horizon : long

Constitution de richesse à long terme

Sur des horizons pluriannuels, le modèle favorise un réinvestissement régulier et un chiffre d'affaires plus faible, acceptant des variations à court terme plus élevées en échange d'une efficacité composée, tout en permettant un retrait à tout moment sans pénalité.

Horizon : court

Entrée tactique sur le marché

Pour les clients détenant des liquidités avant une opportunité ou une décision spécifique, le modèle gère l'exposition intermédiaire afin de limiter les écarts à la baisse tout en gardant la position complète accessible dans un court délai.

À propos de Mare Capitanca

Conçu pour les clients qui veulent des preuves, pas de l'assurance

Mare Capitanca a été construit sur le principe que les parents occupés et instruits en matière financière n'ont pas le temps de surveiller les marchés, mais souhaitent néanmoins des décisions fondées sur des données plutôt que sur leur intuition. La plateforme est conçue pour remplacer l'examen manuel du portefeuille par un modèle fonctionnant en continu et pour supprimer la charge cognitive liée à la décision d'agir.

Nous sommes explicites sur les mécanismes derrière chaque recommandation, car les clients qui comprennent le raisonnement ont tendance à faire davantage confiance au résultat que ceux à qui on dit simplement de lui faire confiance. Chaque recommandation peut être retracée aux données saisies et aux contraintes de risque qui l’ont produite.

Un analyste de Mare Capitanca examine les données du portefeuille et les modèles de risque
Foire aux questions

Questions qui nous sont le plus souvent posées par des clients à l'esprit analytique

Comment les données des clients sont-elles sécurisées ?

Les données de compte et les enregistrements de transactions sont chiffrés en transit et au repos, et l'accès est restreint en fonction du rôle afin que les opérations de modèle et le service client utilisent des ensembles d'autorisations distincts. Nous ne vendons ni ne partageons les données des clients avec des tiers à des fins de marketing.

Dans quelle mesure l’algorithme sous-jacent est-il transparent ?

Les clients reçoivent un résumé en langage simple des données et contraintes utilisées pour leur portefeuille, y compris les paramètres de tolérance au risque appliqués et le plancher de liquidité maintenu. Nous ne publions pas l'architecture complète du modèle, conformément à la pratique standard pour les systèmes quantitatifs propriétaires, mais le raisonnement derrière toute allocation donnée est disponible sur demande.

Que se passe-t-il réellement lorsque je demande un retrait ?

Une demande de retrait est vérifiée par rapport au solde liquide du portefeuille, qui est maintenu en permanence plutôt que calculé au moment de la demande. À condition que la demande respecte ce solde, les fonds sont débloqués pour un traitement le jour même. Il n’y a pas de délai de préavis obligatoire ni de pénalité de sortie anticipée.

Demander l'accès à la plateforme Mare Capitanca

Soumettez une demande et un membre de l’équipe vous expliquera les étapes d’intégration, les exigences en matière de données et la politique de liquidité actuelle adaptée à votre situation.

Enregistrez votre intérêt